Domain rueu.de kaufen?
Wir ziehen mit dem Projekt
rueu.de um.
Sind Sie am Kauf der Domain
rueu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rueu.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst und Seelische Gesundheit, Fachbücher von Georg FranzenWas passiert therapeutisch, wenn Bilder von Patienten zu Kunstwerken geraten? Ist Kunst Teil eines grösseren therapeutischen Ganzen? Können Kunst- und Therapiewirkung ineinander übergehen? Wurde schon König Saul aus dem Alten Testament durch Musik von einem bösen Geist befreit? Autoren aus unterschiedlichen Fachdisziplinen, wie der Tanztherapie, der Musiktherapie und der transkulturellen Psychotherapie, ziehen einen Spannungsbogen zwischen psychodynamischen, phänomenologischen, ästhetischen und kunstpsychologischen Kunsttheorien und stellen den Umgang und Gebrauch von bildender Kunst, Musik, Tanz und Literatur als Therapie vor. Dabei stellen sie die möglichen stabilisierenden psychologischen Wirkungen in den Mittelpunkt. Die Darstellung der praktischen Anwendungen der Kunsttherapie rundet das Buch ab.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachförderung mit Musik zu 'Paulas Reisen' - Paket, Schulbücher von Birgit JeschonneckWer findet besonders interessante runde Dinge? Die Aufgabe ist einfach, spielerisch und voraussetzungslos. Die Namen der runden Dinge werden auch genutzt, um das Lied "Rund, rund, rund sind viele schöne Dinge" mit neuen Wörtern zu singen. Die Motivation ist gross und es entsteht sofort ein Zusammenspiel im inklusiven Setting einer 1. und 2. Klasse. Heterogenität und Inklusion gehören zum Unterrichtsalltag in der Grundschule. Geförderte Kinder mit grossem Sprachwortschatz und altersgemässem Weltwissen sitzen neben Kindern, deren Sprachvermögen gering ist. Einige sprechen eine andere Muttersprache, andere Kinder wachsen "halbsprachig" auf, sprechen also zwei Sprachen mangelhaft. Dazwischen sind Kinder, die inklusiv beschult werden oder eine Sprachheilproblematik haben. Das stellt Lehrkräfte vor besondere Herausforderungen, um differenzierten und individualisierten Unterricht zu leisten.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
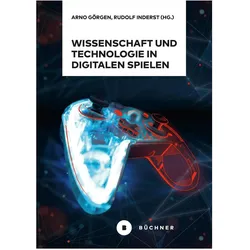
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Kunst, Wissenschaft, Natur, Fachbücher von Marcus MaederDas Fachbuch "Kunst, Wissenschaft, Natur" beleuchtet die enge Verbindung zwischen künstlerischen und wissenschaftlichen Disziplinen, insbesondere im Kontext moderner Medientechnologien und ästhetischer Praktiken. Die Autoren, darunter Marcus Maeder und Yvonne Volkart, analysieren, wie wissenschaftliche Erkenntnisse nicht nur durch ästhetische Fragestellungen vermittelt werden, sondern auch in der Erforschung von Objekten selbst. Zudem wird aufgezeigt, wie die Künste, insbesondere in Bereichen wie Bio- und Eco-Art, sich zunehmend den Naturwissenschaften annähern. Die Beiträge bieten tiefgehende Einblicke in die erkenntnistheoretischen und ästhetischen Herausforderungen, die bei der Zusammenarbeit von Kunst und Wissenschaft entstehen, und eröffnen neue Perspektiven auf die Wahrnehmung der Natur.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst und Seelische Gesundheit, Fachbücher von Georg FranzenWas passiert therapeutisch, wenn Bilder von Patienten zu Kunstwerken geraten? Ist Kunst Teil eines grösseren therapeutischen Ganzen? Können Kunst- und Therapiewirkung ineinander übergehen? Wurde schon König Saul aus dem Alten Testament durch Musik von einem bösen Geist befreit? Autoren aus unterschiedlichen Fachdisziplinen, wie der Tanztherapie, der Musiktherapie und der transkulturellen Psychotherapie, ziehen einen Spannungsbogen zwischen psychodynamischen, phänomenologischen, ästhetischen und kunstpsychologischen Kunsttheorien und stellen den Umgang und Gebrauch von bildender Kunst, Musik, Tanz und Literatur als Therapie vor. Dabei stellen sie die möglichen stabilisierenden psychologischen Wirkungen in den Mittelpunkt. Die Darstellung der praktischen Anwendungen der Kunsttherapie rundet das Buch ab.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für UStG
-
Sprachförderung mit Musik zu 'Paulas Reisen' - Paket, Schulbücher von Birgit JeschonneckWer findet besonders interessante runde Dinge? Die Aufgabe ist einfach, spielerisch und voraussetzungslos. Die Namen der runden Dinge werden auch genutzt, um das Lied "Rund, rund, rund sind viele schöne Dinge" mit neuen Wörtern zu singen. Die Motivation ist gross und es entsteht sofort ein Zusammenspiel im inklusiven Setting einer 1. und 2. Klasse. Heterogenität und Inklusion gehören zum Unterrichtsalltag in der Grundschule. Geförderte Kinder mit grossem Sprachwortschatz und altersgemässem Weltwissen sitzen neben Kindern, deren Sprachvermögen gering ist. Einige sprechen eine andere Muttersprache, andere Kinder wachsen "halbsprachig" auf, sprechen also zwei Sprachen mangelhaft. Dazwischen sind Kinder, die inklusiv beschult werden oder eine Sprachheilproblematik haben. Das stellt Lehrkräfte vor besondere Herausforderungen, um differenzierten und individualisierten Unterricht zu leisten.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Various - Musik und Gesundheit Vol.6 - Preis vom 26.10.2026 08:27:14 hBinding : Audio CD, Label : Koch Records (Universal), Publisher : Koch Records (Universal), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 1998-10-07, artists : Various1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2800'(0% MwSt §12 III UstG)2,76 kWh zusätzliche Speicherkapazität pro Modul Hochvolt-Batteriemodul für Fox ESS ECS2800 Systeme LiFePO4-Zelltechnologie für hohe Sicherheit und lange Lebensdauer 90 % Entladetiefe für hohe nutzbare Speicherkapazität Mindestens 6000 Ladezyklen CAN-Kommunikation für Systemintegration Rundlaufwirkungsgrad über 95 % IP65 Schutzart für flexible Installation Modular skalierbar im ECS2800-System Einfache Plug-&-Play-Systemerweiterung Geeignet zur Erweiterung bestehender Fox ESS Hochvolt-Speicher445,00 €*Versand: 29,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.